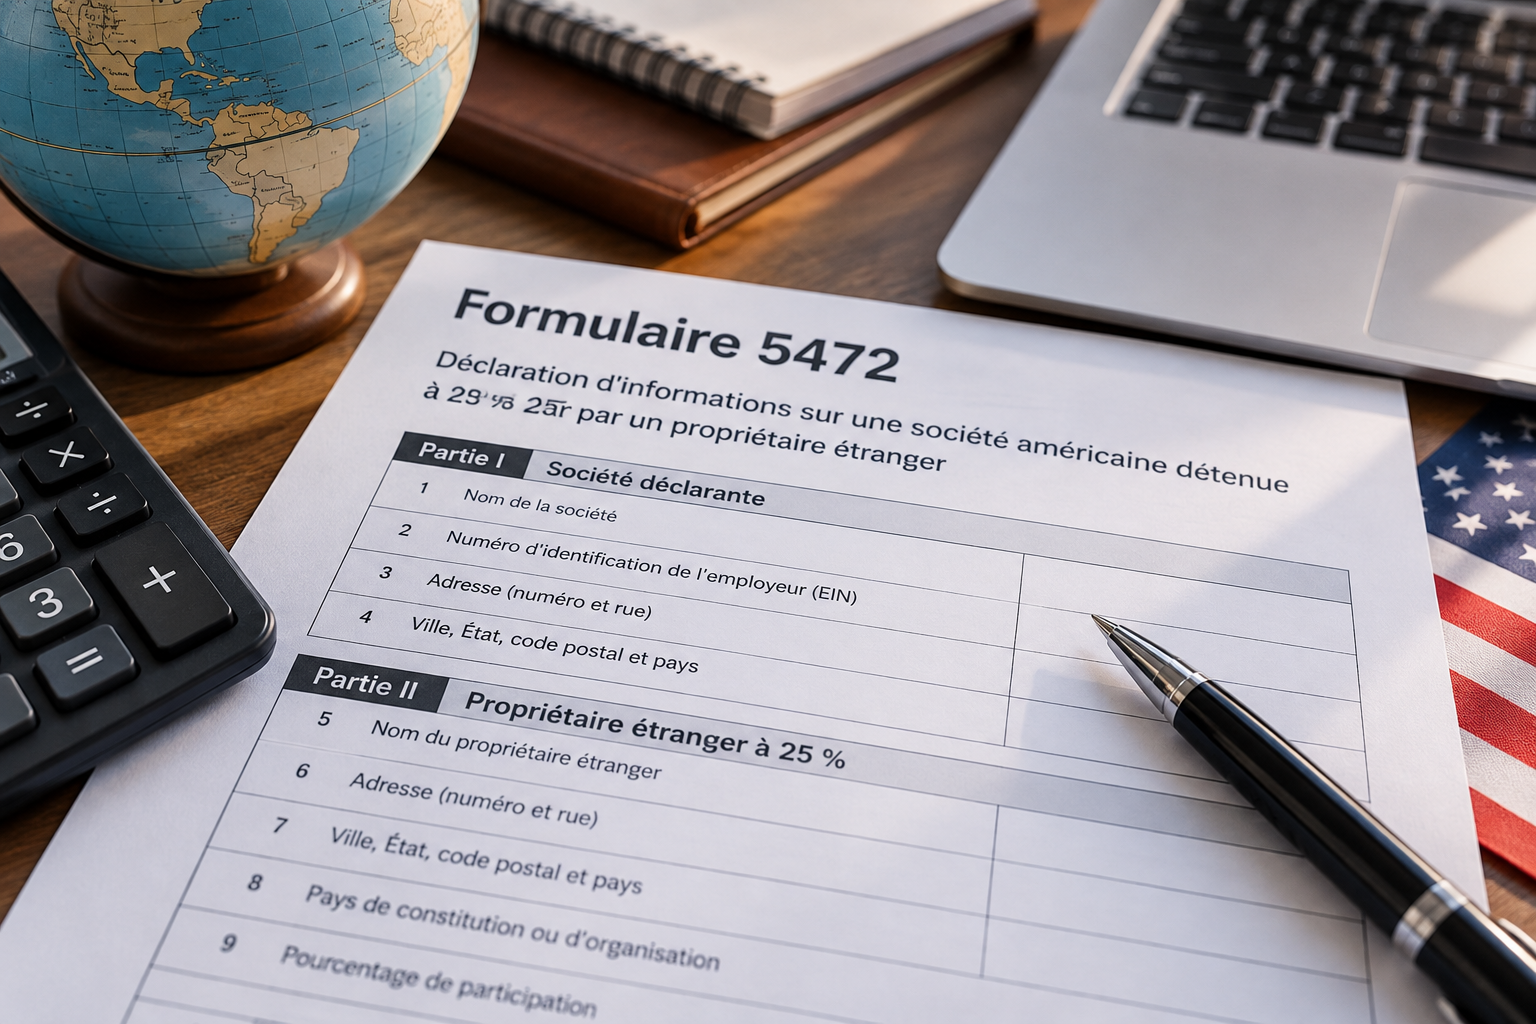
Le Formulaire 5472 est une obligation déclarative importante pour certaines LLC américaines détenues par des non-résidents.
Lorsqu’une LLC américaine détenue à 100 % par une personne étrangère est considérée comme une disregarded entity (DE) aux États-Unis, elle peut néanmoins être traitée comme une société américaine distincte pour les besoins des règles de déclaration de l’article 6038A du Code fiscal américain.
Dans cette situation, la LLC peut devoir déposer un Formulaire 5472 auprès de l’IRS, accompagné d’un Formulaire 1120 pro forma, notamment lorsqu’elle a réalisé certaines transactions avec son propriétaire étranger ou d’autres parties liées étrangères.
Ce guide explique quand le Formulaire 5472 est nécessaire, quelles informations préparer, comment fonctionne le dépôt et quelles erreurs éviter.
À retenir : une LLC américaine détenue par un non-résident ne doit pas être considérée comme dispensée de déclaration simplement parce qu’elle est fiscalement transparente ou qu’elle n’a pas d’impôt fédéral américain sur ses bénéfices. L’obligation Form 5472 répond à des règles d’information spécifiques.
Qu’est-ce que le Formulaire 5472 ?
Le Form 5472 – Information Return of a 25% Foreign-Owned U.S. Corporation or a Foreign Corporation Engaged in a U.S. Trade or Business est un formulaire d’information utilisé par l’IRS pour déclarer certaines transactions réalisées entre une société déclarante américaine et une partie liée.
L’objectif du formulaire est principalement de permettre à l’administration fiscale américaine d’identifier et de documenter certaines opérations entre une entité américaine et des personnes ou entités étrangères liées.
Selon l’IRS, une reporting corporation comprend notamment une société américaine détenue à au moins 25 % par une personne étrangère, mais aussi une foreign-owned U.S. disregarded entity.
Cette dernière catégorie est particulièrement importante pour les entrepreneurs internationaux qui utilisent une LLC américaine à associé unique.
Une LLC détenue par un non-résident doit-elle déposer le Formulaire 5472 ?
Oui, dans certaines situations.
Une LLC américaine détenue à 100 % par un non-résident peut être considérée comme une foreign-owned U.S. disregarded entity si elle est :
- créée aux États-Unis ;
- détenue intégralement par une personne étrangère ;
- considérée comme une disregarded entity pour l’impôt fédéral américain.
L’IRS définit une foreign-owned U.S. DE comme une entité américaine fiscalement transparente détenue à 100 % par une personne étrangère. Pour les règles de l’article 6038A, cette entité est traitée comme une société distincte pour certaines obligations déclaratives.
Cela signifie qu’une LLC peut être fiscalement transparente tout en ayant des obligations déclaratives propres.
C’est l’une des principales sources de confusion chez les entrepreneurs non-résidents.
Exemple
Un entrepreneur résidant en France crée une LLC au Wyoming, dont il est l’unique propriétaire.
La LLC est considérée comme une disregarded entity aux États-Unis.
Même si la LLC n’est pas nécessairement imposée comme une corporation sur ses bénéfices, elle peut être soumise aux règles du Formulaire 5472 si elle réalise des transactions déclarables avec son propriétaire étranger.
Quelles transactions doivent être déclarées ?
Le Formulaire 5472 ne concerne pas uniquement les ventes réalisées par la LLC.
Les instructions de l’IRS prévoient différentes catégories de transactions déclarables. Elles peuvent notamment concerner :
- les apports effectués par le propriétaire étranger ;
- les distributions vers le propriétaire ;
- certains prêts entre la LLC et son propriétaire ;
- les remboursements ou paiements effectués entre les parties ;
- certaines dépenses payées pour le compte de la LLC ;
- certaines opérations liées à la constitution ou à la dissolution de l’entité ;
- certaines transactions non monétaires ;
- certaines opérations réalisées avec d’autres parties liées.
Pour une foreign-owned U.S. disregarded entity, l’IRS précise notamment que la Part V du Formulaire 5472 couvre certaines transactions liées à la formation, à la dissolution, à l’acquisition ou à la cession de l’entité, y compris les contributions et distributions.
Il est donc important de ne pas se limiter à la question :
« Ma LLC a-t-elle généré du chiffre d’affaires ? »
La bonne question est plutôt :
« Ma LLC a-t-elle réalisé une transaction entrant dans les catégories déclarables avec son propriétaire ou une autre partie liée ? »
Apport d’argent dans une LLC : faut-il le déclarer ?
C’est un point particulièrement important pour les LLC détenues par des non-résidents.
Imaginons qu’un entrepreneur crée sa LLC avec un compte bancaire américain et transfère ensuite 20 000 $ de son compte personnel étranger vers le compte bancaire de la LLC.
Il peut être tentant de considérer cette opération comme un simple transfert de fonds sans conséquence déclarative.
Or, pour une foreign-owned U.S. disregarded entity, les instructions du Formulaire 5472 prévoient expressément certaines opérations liées aux contributions au capital.
La documentation précise donc être préparée dès le début de l’activité.
Documents à conserver
Pour chaque apport ou transfert important, il est recommandé de conserver :
- la date de l’opération ;
- le montant ;
- la devise d’origine ;
- le montant en dollars américains ;
- le compte bancaire émetteur ;
- le compte bancaire bénéficiaire ;
- la nature économique de l’opération ;
- les justificatifs bancaires ;
- les éventuels contrats ou accords de prêt.
Cette documentation facilite ensuite la préparation de la déclaration annuelle.
Quelles informations préparer pour le Formulaire 5472 ?
Avant de préparer le formulaire, il est utile de rassembler un dossier complet concernant la LLC et son propriétaire.
-
Informations sur la LLC
Il faudra notamment disposer des informations permettant d’identifier :
- la dénomination exacte de la LLC ;
- son adresse ;
- son État de constitution ;
- son EIN (Employer Identification Number) ;
- son activité principale ;
- son année fiscale ;
- son statut fiscal américain.
-
Informations sur le propriétaire étranger
Il faut également identifier le propriétaire étranger concerné, notamment :
- nom complet ou dénomination ;
- adresse ;
- pays de résidence ou de constitution ;
- statut de personne étrangère ;
- numéro d’identification fiscale américain lorsqu’il existe ;
- éventuellement un reference ID number selon la situation.
L’IRS prévoit notamment des informations spécifiques concernant les actionnaires étrangers détenant au moins 25 % d’une société déclarante.
-
Historique des transactions
C’est généralement la partie qui demande le plus de préparation.
Il convient de reconstituer les transactions réalisées entre la LLC et les parties liées pendant l’année fiscale.
Un tableau interne peut être particulièrement utile :
| Date | Partie | Nature de l’opération | Montant | Devise | Montant USD | Justificatif |
|---|---|---|---|---|---|---|
| 10/01 | Propriétaire | Apport | 10 000 | EUR | XXX | Relevé bancaire |
| 15/03 | Propriétaire | Remboursement | 2 000 | USD | 2 000 | Relevé bancaire |
| 20/06 | Propriétaire | Distribution | 5 000 | USD | 5 000 | Relevé bancaire |
Le but est de disposer d’une piste documentaire permettant de justifier les montants déclarés.
Le Formulaire 5472 doit-il être accompagné d’un Formulaire 1120 ?
Oui, dans le cas spécifique d’une foreign-owned U.S. disregarded entity.
C’est une particularité essentielle.
Même si la LLC n’a pas normalement à déposer une déclaration d’impôt sur les sociétés américaine comme une C-Corporation, l’IRS exige, lorsqu’un Formulaire 5472 est requis, le dépôt d’un Formulaire 1120 pro forma auquel le Formulaire 5472 est joint.
Le Formulaire 1120 pro forma ne constitue donc pas nécessairement une déclaration indiquant que la LLC est imposée comme une corporation.
Il sert notamment de support au dépôt du Formulaire 5472.
L’IRS précise que, pour une foreign-owned U.S. DE, seules certaines informations du Formulaire 1120 doivent être complétées, notamment le nom et l’adresse de l’entité ainsi que certains éléments de la première page.
Quelle est la date limite du Formulaire 5472 ?
Le Formulaire 5472 doit généralement être déposé avec la déclaration d’impôt de la société déclarante, à la date d’échéance de cette déclaration, extensions comprises.
Pour une foreign-owned U.S. disregarded entity, le calendrier est donc lié au Formulaire 1120 pro forma.
L’IRS indique également qu’une extension peut être demandée au moyen du Formulaire 7004.
Attention
Une extension de délai ne doit pas être interprétée comme une dispense de déclaration.
Elle repousse le délai de dépôt lorsqu’elle est correctement obtenue ; elle ne supprime pas l’obligation de préparer les informations requises.
Le Formulaire 5472 peut-il être déposé en ligne ?
Pour une foreign-owned U.S. disregarded entity, l’IRS indique actuellement que le Formulaire 5472 ne peut pas être déposé électroniquement selon cette procédure.
Le dépôt doit suivre les modalités spécifiques prévues par l’IRS pour les foreign-owned U.S. DE, notamment les modalités de transmission indiquées dans les instructions officielles.
C’est un point pratique important : préparer correctement le formulaire ne suffit pas ; il faut également respecter la procédure de dépôt applicable à la structure.
Quelle est la pénalité en cas d’absence de Formulaire 5472 ?
La pénalité peut être significative.
L’IRS indique actuellement une pénalité de 25 000 $ lorsqu’une reporting corporation ne dépose pas le Formulaire 5472 dans les délais et selon les modalités prescrites. Cette pénalité peut également s’appliquer lorsque les documents comptables requis ne sont pas conservés.
Une déclaration substantiellement incomplète peut également être considérée comme un défaut de dépôt.
L’IRS précise par ailleurs que si le manquement persiste au-delà de 90 jours après notification, des pénalités supplémentaires de 25 000 $ peuvent s’appliquer pour chaque période de 30 jours, sous réserve des règles applicables.
Le Formulaire 5472 ne doit donc pas être traité comme une simple formalité administrative secondaire.
Les erreurs les plus fréquentes avec une LLC détenue par un non-résident
-
Penser que « pas d’impôt » signifie « pas de déclaration »
C’est probablement l’erreur conceptuelle la plus fréquente.
Une LLC peut avoir une situation fiscale particulière tout en étant soumise à des obligations d’information auprès de l’IRS.
Le Formulaire 5472 est précisément une déclaration d’information.
-
Oublier les transactions entre le propriétaire et la LLC
Les propriétaires étrangers transfèrent souvent de l’argent vers leur LLC pour :
- financer le lancement ;
- payer des fournisseurs ;
- couvrir les dépenses ;
- maintenir un solde bancaire ;
- financer une nouvelle activité.
Ces opérations doivent être analysées individuellement afin de déterminer leur traitement déclaratif.
-
Ne pas conserver les justificatifs
Un relevé bancaire seul ne permet pas toujours de comprendre la nature économique d’une opération.
Il est préférable de conserver également :
- factures ;
- contrats ;
- accords de prêt ;
- justificatifs de transfert ;
- documents comptables ;
- correspondances pertinentes.
L’IRS impose aux reporting corporations de conserver des livres et documents suffisamment détaillés pour établir l’exactitude de leur déclaration fiscale et le traitement des transactions avec les parties liées.
-
Confondre Form 5472 et déclaration d’impôt
Le Formulaire 5472 est avant tout une déclaration d’informations concernant certaines transactions.
Son dépôt ne signifie pas automatiquement que la LLC est imposée comme une corporation américaine sur l’ensemble de ses bénéfices.
Il faut distinguer :
le statut juridique de la LLC → sa classification fiscale → ses obligations déclaratives → son imposition effective.
Ces quatre notions ne sont pas interchangeables.
-
Attendre la fin de l’année pour reconstituer les transactions
Cette méthode augmente fortement le risque d’omission.
Pour une LLC détenue par un non-résident, il est préférable de suivre les opérations au cours de l’année.
Un registre simple peut comporter :
- date ;
- montant ;
- bénéficiaire ;
- émetteur ;
- nature ;
- devise ;
- équivalent USD ;
- justificatif ;
- traitement comptable.
Cette organisation simplifie considérablement la préparation annuelle.
Formulaire 5472 : checklist pour une LLC américaine détenue par un non-résident
Avant le dépôt, vérifiez notamment :
Identification
- LLC correctement identifiée
- EIN disponible
- État de constitution vérifié
- Propriétaire étranger identifié
- Classification fiscale de la LLC confirmée
Transactions
- Apports recensés
- Distributions recensées
- Prêts recensés
- Remboursements recensés
- Paiements effectués pour le compte du propriétaire ou d’une partie liée analysés
- Transactions non monétaires analysées
- Transactions liées à la création ou à la dissolution analysées
Documentation
- Relevés bancaires disponibles
- Factures disponibles
- Contrats disponibles
- Justificatifs de transferts disponibles
- Conversion des montants en USD documentée
Dépôt
- Formulaire 5472 préparé
- Formulaire 1120 pro forma préparé si requis
- Adresse et procédure de dépôt vérifiées
- Date limite vérifiée
- Extension éventuelle analysée
- Copie complète conservée dans les archives de la LLC
LLC américaine pour non-résident : le Formulaire 5472 est-il toujours obligatoire ?
Non.
Il ne faut pas appliquer la règle de manière automatique à toutes les LLC détenues par des étrangers.
L’IRS prévoit des exceptions et précise notamment qu’une reporting corporation n’est pas tenue de déposer le Formulaire 5472 lorsqu’elle n’a réalisé aucune transaction déclarable relevant des catégories concernées. Pour une foreign-owned U.S. DE, l’absence de transactions déclarables dans les Parts IV, V et VI peut donc être déterminante.
La situation doit cependant être analysée avec attention, car la qualification d’une opération comme « reportable transaction » dépend de sa nature et des relations entre les parties.
Formulaire 5472 et LLC : pourquoi l’accompagnement professionnel peut être utile ?
La difficulté du Formulaire 5472 ne réside pas uniquement dans le remplissage des cases.
Le véritable enjeu consiste à déterminer :
- si la LLC entre dans le champ du dispositif ;
- quelles parties sont considérées comme liées ;
- quelles transactions sont déclarables ;
- comment qualifier chaque mouvement financier ;
- quels documents conserver ;
- quelle procédure de dépôt utiliser.
Cette analyse est particulièrement importante pour les entrepreneurs internationaux qui gèrent leur LLC à distance.
Si vous envisagez de créer une LLC aux États-Unis en tant que non-résident, il est utile d’intégrer les obligations déclaratives dès la constitution de la société et non après le début des opérations.
Vous pouvez consulter notre guide consacré à la création d’une LLC aux États-Unis ainsi que notre ressource sur la fiscalité des sociétés américaines pour les non-résidents.
FAQ – Formulaire 5472 et LLC détenue par un étranger
Une LLC américaine détenue par un Français doit-elle remplir le Formulaire 5472 ?
Elle peut devoir le faire, notamment lorsqu’il s’agit d’une foreign-owned U.S. disregarded entity ayant réalisé des transactions déclarables avec son propriétaire étranger ou une autre partie liée.
Une LLC sans chiffre d’affaires doit-elle déposer le Formulaire 5472 ?
L’absence de chiffre d’affaires ne suffit pas à déterminer l’obligation. Il faut examiner les autres transactions réalisées par la LLC, notamment les apports, distributions et autres opérations entrant potentiellement dans les catégories déclarables.
Un apport du propriétaire étranger peut-il être concerné ?
Oui. Les instructions de l’IRS incluent notamment certaines contributions à une foreign-owned U.S. DE parmi les transactions couvertes par les règles applicables au Formulaire 5472.
Quel est le risque si le Formulaire 5472 est oublié ?
L’IRS prévoit actuellement une pénalité de 25 000 $ en cas de défaut de dépôt ou de dépôt non conforme, avec des pénalités supplémentaires possibles dans certaines circonstances si le manquement persiste.
Le Formulaire 5472 est-il une déclaration d’impôt ?
Il s’agit principalement d’une déclaration d’informations. Son existence ne signifie pas, à elle seule, que la LLC doit être fiscalement traitée comme une C-Corporation.
Peut-on déposer le Formulaire 5472 électroniquement ?
Pour une foreign-owned U.S. disregarded entity, l’IRS indique actuellement que le Formulaire 5472 ne peut pas être déposé électroniquement et prévoit une procédure spécifique de transmission.
Conclusion
Le Formulaire 5472 pour une LLC détenue par un non-résident est une obligation souvent mal comprise parce qu’elle se situe à l’intersection du droit des LLC, de la classification fiscale américaine et des règles de déclaration des transactions avec des parties étrangères liées.
Une LLC américaine détenue par un non-résident peut être fiscalement transparente tout en étant considérée comme une foreign-owned U.S. disregarded entity pour les besoins de l’article 6038A. Dans ce cas, certaines transactions doivent être déclarées à l’IRS au moyen du Formulaire 5472, généralement accompagné d’un Formulaire 1120 pro forma.
La meilleure approche consiste donc à identifier les transactions dès leur réalisation, conserver les justificatifs et vérifier chaque année les obligations déclaratives de la LLC.
Pour les entrepreneurs qui souhaitent créer ou gérer une LLC américaine depuis l’étranger, une analyse personnalisée permet de distinguer les obligations réellement applicables à leur structure des obligations qui concernent d’autres catégories de sociétés.
Sources officielles : les règles et procédures décrites dans cet article sont basées notamment sur les instructions officielles de l’IRS relatives au Formulaire 5472, révisées en décembre 2024. Les règles fiscales pouvant évoluer, il convient de vérifier les instructions IRS applicables à l’année concernée avant tout dépôt.